


DANA Indonesia Digital Wallet
4,45.00 Avaliações
Especificações do app
- Versão
- 2.128.0
- Atualizado em
- Licença
- Free
- Downloads
- 100.000.000+
- Desenvolvedor
- PT Espay Debit Indonesia Koe
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Se você está em busca de uma solução prática para gerenciar suas finanças no dia a dia, o DANA Indonesia Digital Wallet pode ser exatamente o que você precisa. Vou te contar tudo sobre essa carteira digital que promete facilitar a vida dos indonésios e trazer mais conveniência para as transações diárias.
O custo de começar e o valor real da carteira
Para avaliar o custo, a distinção importante é simples: a aplicação é gratuita. Isso permite experimentar uma carteira digital sem pagar para a descarregar, mas não significa que todas as operações associadas tenham necessariamente as mesmas condições. Antes de confirmar qualquer pagamento ou transferência, eu leria com atenção o resumo apresentado no ecrã. Assim, consigo separar o acesso gratuito à aplicação de eventuais condições aplicáveis a uma operação específica, sem assumir que tudo é gratuito só porque a instalação não tem custo.
Na minha opinião, o valor de uma carteira como esta depende menos do número de opções no ecrã e mais de conseguir resolver tarefas frequentes sem recorrer sempre ao dinheiro físico ou ao cartão. Para quem já faz pagamentos digitais na Indonésia, ter uma ferramenta centrada nessas transações pode tornar a rotina mais simples. Para quem prefere pagar quase sempre em dinheiro, o benefício será naturalmente menor: a aplicação só compensa se encaixar nos hábitos que a pessoa já tem ou quer adotar.
Guias e análises sobre DANA Indonesia Digital Wallet
Quando uma carteira digital faz diferença
Um uso realista é dividir uma refeição entre amigos. Em vez de uma pessoa pagar tudo e depois tentar acertar as contas em dinheiro, cada participante pode organizar a sua parte através da carteira, desde que os restantes também usem uma opção compatível. O ganho não é apenas evitar notas e moedas: é reduzir a confusão sobre quem pagou e quanto falta. Ainda assim, eu combinaria o método antes de chegar à conta, porque uma carteira digital só é prática nesse momento se todos conseguirem participar sem atrasar o pagamento.
Também vejo utilidade em separar mentalmente o dinheiro destinado a pequenas despesas do dinheiro que guardo para outras prioridades. Isso não substitui um orçamento completo nem garante que se gaste menos, mas pode ajudar a tornar os pagamentos digitais mais deliberados. A minha sugestão é começar com poucas tarefas recorrentes, observar se a carteira realmente simplifica o dia e só depois transferir para ela uma parte maior da rotina financeira.
O que convém verificar antes de depender dela
Uma carteira digital não elimina a necessidade de acompanhar o saldo e rever cada operação. Eu verificaria o valor e o destinatário antes de confirmar, sobretudo quando estou com pressa ou a pagar a alguém que não conheço bem. Também manteria uma alternativa de pagamento disponível: uma falha de ligação, um comerciante que não aceite aquele método ou um telemóvel sem bateria podem tornar uma carteira inútil precisamente quando é preciso pagar.
É igualmente sensato pensar no acesso à conta antes de guardar nela o dinheiro destinado a despesas essenciais. Quem está a configurar uma carteira deve perceber como consegue voltar a entrar na conta caso troque de telemóvel ou perca o acesso ao aparelho. Não trataria um tutorial inicial como substituto dessa preparação: vale a pena explorar as opções de conta e segurança com calma, quando não há uma compra à espera de ser paga.
Vale a pena ler antes de escolher

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
O Segredo do Sucesso Duradouro de Subway Surfers
Seekee vale a troca? Testei a alternativa ao Google e ao Gboard
iTunes: a biblioteca musical que mantém os utilizadores por perto
Para quem encaixa melhor — e para quem não
O DANA pode fazer mais sentido para quem vive na Indonésia, já realiza pagamentos digitais e quer reunir parte dessas tarefas numa carteira. A escala também chama a atenção: a aplicação tem mais de 100 milhões de instalações e uma média de 4,4, o que sugere que muita gente a considera útil, embora isso não garanta que corresponda às necessidades de cada utilizador. A classificação etária é PEGI 3, mas, por se tratar de uma ferramenta financeira, eu continuaria a orientar qualquer menor e a verificar as regras de utilização aplicáveis à conta.
Por outro lado, eu não escolheria esta opção como única forma de pagamento se precisasse de cobertura garantida em qualquer loja, se quisesse fazer uma gestão financeira mais aprofundada ou se não me sentisse confortável a depender do telemóvel. Uma aplicação bancária pode ser mais adequada a quem procura uma relação direta com a conta bancária e ferramentas próprias desse banco; dinheiro ou cartão continuam a ser alternativas úteis quando a aceitação digital não está assegurada. A escolha depende do problema concreto, não de uma ideia de que uma carteira deve substituir todos os outros meios.
Facilidade de Uso: Simplicidade ao Alcance de Todos
Logo de cara, o DANA Indonesia Digital Wallet se destaca pela interface amigável. Assim que abri o app pela primeira vez, fiquei impressionado com a simplicidade e a clareza das opções. Não sou nenhum gênio da tecnologia, mas a navegação é tão intuitiva que qualquer pessoa, mesmo quem não está tão familiarizado com aplicativos, vai se sentir em casa.
O processo de cadastro foi rápido e sem complicações. Bastou inserir algumas informações básicas e pronto, a conta estava criada. A partir daí, o app oferece um pequeno tutorial para ajudar a explorar todas as funcionalidades disponíveis. Confesso que adorei essa introdução, pois me poupou tempo e me deixou mais confiante para usar o app.
Funcionalidades Que Fazem a Diferença
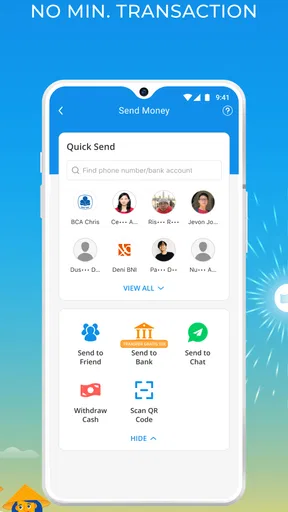
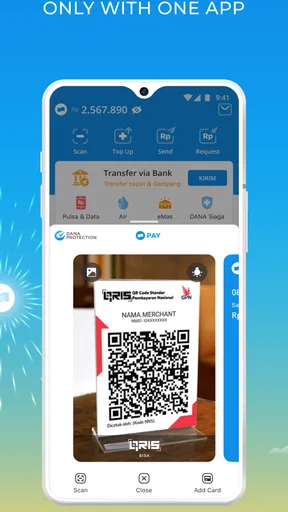
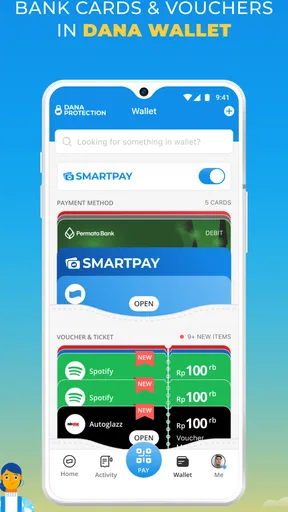
Agora, vamos ao que interessa: o que o DANA realmente oferece? Primeiro, a possibilidade de realizar pagamentos de forma segura e eficiente. Seja para compras online ou em lojas físicas, o app permite que você pague escaneando um código QR, o que é super prático. Além disso, é possível transferir dinheiro para outros usuários do DANA sem taxas, o que é ótimo para dividir a conta do jantar com os amigos, por exemplo.
Outro recurso que me chamou a atenção foi a opção de pagar contas diretamente pelo app. Sabe aquelas contas de luz, água e internet que sempre esquecemos de pagar? Pois é, agora não tem desculpa, já que o DANA te manda lembretes e permite quitar tudo ali mesmo, na palma da mão.
Segurança: Sua Tranquilidade em Primeiro Lugar
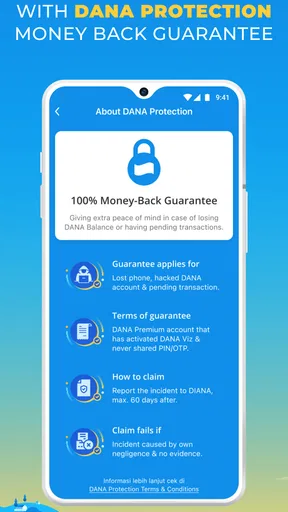
Quando se trata de finanças, segurança é um ponto crucial. O DANA parece levar isso muito a sério, oferecendo diversos níveis de proteção. Desde a verificação em duas etapas até criptografia avançada, o app garante que suas transações e dados pessoais estejam sempre protegidos. Eu, que sou meio paranóico com esse negócio de segurança digital, fiquei bem tranquilo usando o app.
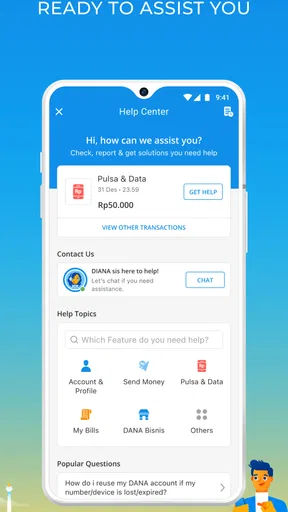
Além disso, o DANA conta com um suporte ao cliente disponível 24/7. Testei o serviço para tirar algumas dúvidas e, para minha surpresa, o atendimento foi super rápido e eficiente. Isso dá uma confiança extra, sabendo que você pode contar com ajuda a qualquer momento.
Integrações e Extras que Valem a Pena
Um dos pontos altos do DANA é a possibilidade de integração com outras plataformas e serviços. Por exemplo, ele se conecta facilmente com aplicativos de e-commerce, permitindo que você pague suas compras de maneira fácil e rápida. Além disso, há promoções exclusivas para usuários do DANA, como descontos em serviços de streaming e delivery. Eu mesmo aproveitei algumas dessas ofertas e economizei uma boa grana.
Outro destaque é o recurso de poupança. O DANA permite que você crie pequenos "cofrinhos" para juntar dinheiro para um objetivo específico, como uma viagem ou a compra de um gadget novo. É uma maneira divertida e eficaz de economizar sem precisar de muito esforço.
O que a utilização diária exige
Mesmo quando o pagamento é rápido, eu não dispensaria uma pequena rotina de controlo. Depois de uma compra, confirmar que o valor saiu como esperado ajuda a detetar enganos cedo e mantém o orçamento mais claro. Para contas recorrentes, prefiro conferir os dados com atenção antes de pagar, em vez de confiar apenas num lembrete: ser avisado pode ajudar a lembrar, mas a decisão de pagar e a verificação do montante continuam a ser minhas.
Também não presumiria que todas as lojas, serviços ou contactos aceitam a mesma forma de pagamento. Antes de contar com o QR numa saída, por exemplo, confirmaria se o estabelecimento o disponibiliza; para uma compra online, verificaria se a opção aparece no pagamento. Esse pequeno hábito evita ficar sem alternativa quando a carteira parece a escolha mais conveniente. E, se estiver a comparar métodos, consideraria não só a rapidez, mas também a facilidade de corrigir um erro e de manter um registo que eu consiga acompanhar.
Uma escolha dependente dos hábitos
Comparada com dinheiro, uma carteira digital pode reduzir a necessidade de levar notas para cada compra, mas também depende do telemóvel e de haver aceitação do método. Em comparação com uma aplicação bancária, a proposta de uma carteira é concentrar pagamentos do quotidiano; não é automaticamente a melhor ferramenta para quem quer consultar produtos bancários ou organizar todas as finanças num só lugar. Eu usaria o DANA como complemento quando os pagamentos compatíveis fazem parte da minha rotina, sem abandonar logo o cartão ou o dinheiro que me dão uma saída prática.
A aplicação é desenvolvida pela PT Espay Debit Indonesia Koe e a versão atual é a 2.128.0, com requisito mínimo de Android 5.1. Foi lançada a 7 de maio de 2019 e é gratuita. Esses dados ajudam a perceber o seu percurso e o acesso, mas não substituem a pergunta que realmente interessa: os pagamentos que eu faço com frequência funcionam bem para mim? A resposta depende dos comerciantes e das tarefas que uso, por isso começaria por testar a carteira em operações simples antes de passar para pagamentos importantes.
Considerações Finais
Ao longo do tempo que passei usando o DANA Indonesia Digital Wallet, fiquei realmente impressionado com a praticidade e eficiência do app. Ele não só facilita a gestão financeira diária, mas também oferece uma série de recursos que tornam o dia a dia mais conveniente e seguro. Se você mora na Indonésia e ainda não experimentou, recomendo dar uma chance ao DANA. Pode ser exatamente o que você precisa para simplificar sua vida financeira.
Então, se você está buscando um app de carteira digital que seja fácil de usar, seguro e cheio de funcionalidades úteis, o DANA é uma escolha certeira. E o melhor de tudo? Ele está disponível para download tanto na Google Play Store quanto na App Store, ou seja, você pode começar a usá-lo agora mesmo. Vai lá e me conta depois o que achou!
O meu critério para decidir
Eu experimentaria a carteira primeiro em situações de baixo risco, como uma compra pequena ou uma despesa partilhada, e só depois decidiria se merece um lugar habitual na minha rotina. Esse teste permite perceber se a navegação, os pagamentos que realmente uso e o meu modo de controlar despesas combinam com a aplicação. Se a experiência não reduzir passos nem me ajudar a acompanhar melhor o dinheiro, não há razão para insistir apenas porque a ferramenta é popular.
Em suma, a minha recomendação é favorável para quem vive na Indonésia e quer uma opção digital para tarefas quotidianas, desde que mantenha atenção ao saldo, confirme cada operação e tenha um método alternativo. Para quem procura uma carteira simples de experimentar, o acesso gratuito torna o primeiro passo mais fácil; para quem precisa de garantias de aceitação universal ou de gestão bancária abrangente, outra solução pode servir melhor. Eu começaria sem pressa, avaliaria o benefício nas minhas próprias compras e deixaria que a rotina — não a quantidade de funcionalidades — decidisse se vale a pena continuar.
Prós
- Interface intuitiva e fácil de usar.
- Transações rápidas e seguras.
- Suporte a múltiplos métodos de pagamento.
- Integração com muitos serviços populares.
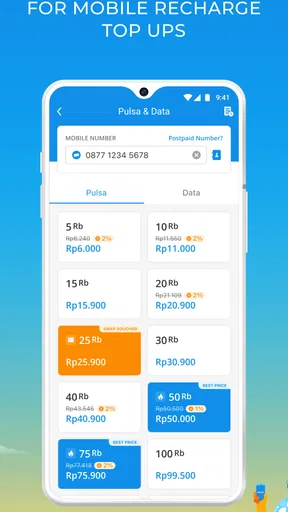
- Recargas de celular com desconto.
Contras
- Disponível apenas na Indonésia.
- Necessário conexão à internet para uso.
- Suporte ao cliente pode ser lento.
- Algumas taxas para transferências específicas.
- Compatibilidade limitada com bancos menores.
Perguntas frequentes sobre DANA Indonesia Digital Wallet
O que é a DANA e para que serve?
A DANA é uma carteira digital popular na Indonésia que permite aos usuários realizar transações financeiras de forma fácil e segura. Através do app, você pode pagar contas, transferir dinheiro, recarregar crédito de celular e fazer compras online sem a necessidade de dinheiro físico.
A DANA é segura para realizar transações financeiras?
Sim, a DANA utiliza medidas de segurança avançadas, como criptografia de dados e autenticação de dois fatores, para garantir a proteção das informações dos usuários. Além disso, a plataforma é regulada pelas autoridades financeiras da Indonésia, assegurando conformidade com as normas de segurança.
Quais são as taxas associadas ao uso da DANA?
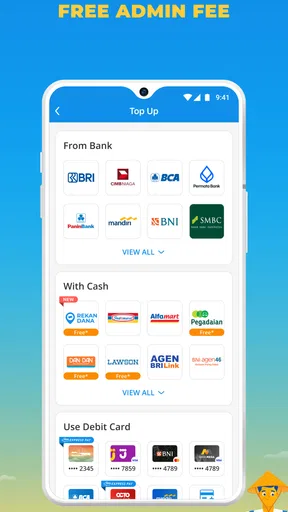
O uso da DANA é geralmente gratuito para a maioria das transações, como pagamentos e transferências entre usuários. No entanto, algumas operações, como transferências para bancos, podem ter taxas associadas. É importante verificar os detalhes na seção de tarifas no aplicativo para evitar surpresas.
Posso usar a DANA se não tiver uma conta bancária?
Sim, você pode usar a DANA mesmo sem uma conta bancária. O aplicativo permite que você adicione saldo através de agentes autorizados ou por meio de outras carteiras digitais. Entretanto, para algumas funcionalidades, como transferências bancárias, uma conta pode ser necessária.
Quais dispositivos são compatíveis com a DANA?
A DANA está disponível para dispositivos Android e iOS. Certifique-se de que seu dispositivo atenda aos requisitos mínimos de sistema operacional para garantir uma experiência de uso suave. Para Android, é recomendado ter a versão 5.0 ou superior, e para iOS, a versão 10.0 ou superior.


